Бухгалтер, который впервые настраивает зарплату в 1С, чаще всего путается не в программе, а в удержаниях: сколько взять НДФЛ, где в этой цепочке ИНПС и что платит сам работодатель. Ошибка в ставке или в порядке расчёта тянется по всем сотрудникам и всплывает при сверке с налоговой отчётностью. В статье разбираем действующую ставку НДФЛ в Узбекистане, связку НДФЛ, ИНПС и социального налога, а затем перечисляем, что проверить в 1С:ЗУП. Материал полезен главным бухгалтерам и директорам, которые хотят проверить, как в их учётной системе считаются удержания с зарплаты.
Какая ставка НДФЛ действует в 2026 году
НДФЛ в Узбекистане считается по единой плоской ставке 12%. Она действует с 1 января 2019 года (указ УП-5468 от 29.06.2018, Налоговый кодекс, ст. 381) и сохраняется в 2026 году. Прогрессивной шкалы нет: оклад в 3 млн сум и оклад в 30 млн сум облагаются по одной ставке.
Налоговой базой служит совокупный доход физического лица за месяц. В него входят не только оклад и премии, но и отпускные, а также пособие по временной нетрудоспособности. Для больничных важна оговорка: пособие облагается НДФЛ 12%, но социальным налогом и ИНПС не облагается, потому что не относится к оплате труда.
Отдельно стоит помнить о налоговых вычетах: на детей, на обучение, на лечение. Они применяются в пределах установленных лимитов, а точные суммы привязаны к базовой расчётной величине, которая пересматривается указом. С 1 сентября 2026 года БРВ составляет 440 000 сум (УП-115 от 23.06.2026). Поэтому суммы лимитов в программе нельзя вводить «раз и навсегда»: их нужно сверять с действующей БРВ.
Термин «НДФЛ» корректен именно для Узбекистана. Если на форумах вы встречаете упоминания ПФР и ФСС, это российская практика, и к узбекской организации она отношения не имеет.
Как ИНПС связан с НДФЛ и почему нагрузка не 12,1%
Частая ошибка: сложить 12% и 0,1% и получить «12,1% с работника». Это неверно. ИНПС (индивидуальный накопительный пенсионный счёт) не налог, а накопительный счёт работника. Взнос составляет 0,1% от начисленной зарплаты и уплачивается за счёт НДФЛ. Пособие по временной нетрудоспособности в эту базу не входит, хотя НДФЛ с него удерживается.
Механика такая. Налоговый кодекс (ст. 385) говорит, что исчисленная сумма налога уменьшается на сумму обязательных ежемесячных взносов на ИНПС. Размер взноса закреплён в постановлении ПП-4086 (п. 5). Значит, НДФЛ к уплате в бюджет уменьшается на сумму ИНПС, а общая удержанная с работника сумма остаётся равной 12% от дохода.
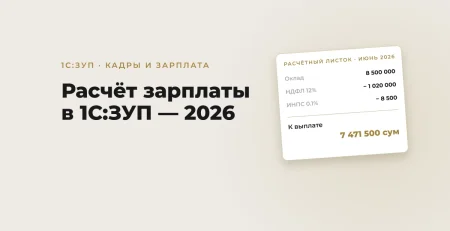
Условный пример для наглядности. Начислено 5 000 000 сум.
- НДФЛ по ставке 12%: 600 000 сум.
- ИНПС 0,1%: 5 000 сум.
- НДФЛ к уплате в бюджет: 600 000 минус 5 000, то есть 595 000 сум.
- Всего удержано с работника: 595 000 плюс 5 000, то есть 600 000 сум.
- К выплате на руки: 4 400 000 сум.
Накопления на ИНПС остаются личной собственностью работника и наследуются. Для бухгалтера из этого следует практический вывод: в расчётной ведомости и в отчётности ИНПС должен показываться отдельной строкой, а не растворяться внутри НДФЛ.
Что платит работодатель сверх НДФЛ
Социальный налог не удерживается с работника. Его платит работодатель сверх начисленной зарплаты. Для большинства налогоплательщиков ставка составляет 12%, для бюджетных организаций 25% (Налоговый кодекс, ст. 405). Базой служат расходы на оплату труда. Термин «ЕСП» (единый социальный платёж) отменён с 1 января 2020 года, поэтому в новых документах и настройках его использовать не нужно.
Из примера выше: при начислении 5 000 000 сум работодатель дополнительно начисляет социальный налог 600 000 сум. Эти деньги не уменьшают зарплату сотрудника, но увеличивают стоимость сотрудника для компании.
Есть и льготные режимы, у каждого свой срок и свои условия.
- Резиденты IT Park. До 1 января 2028 года освобождены от социального налога, НДФЛ их работников составляет 7,5% (указ УП-5099, пп. 5 и 8). С 2028 по 2040 год льготы сохраняются только для тех, у кого экспорт больше половины выручки или кто ведёт IT-образование (указ УП-157).
- Резиденты Парка креативной индустрии. С 1 мая 2025 года до 1 января 2031 года НДФЛ с зарплаты работников и социальный налог платятся по ставкам, сниженным на 50%, то есть по 6% (ст. 483 ч. 85 НК).
- Сфера услуг (розница и общепит, гостиницы, перевозки автотранспортом, ремонт автомобилей и бытовой техники, компьютерные, агро- и ветеринарные услуги, развлекательные центры). С 1 января 2025 года до 1 января 2028 года социальный налог с зарплаты работников не старше 30 лет составляет 1%. Льгота действует при условиях ст. 483 ч. 21 НК по средней зарплате и доле выручки от этих услуг, и касается только социального налога: НДФЛ таких работников остаётся 12%.
Если ваша организация претендует на льготу, подтверждайте её по тексту ст. 483 Налогового кодекса или указа, а не по пересказам, и фиксируйте основание в учётной политике.
Общая картина для обычного работодателя в коммерческом секторе выглядит так: НДФЛ 12% (из них часть уходит на ИНПС), плюс социальный налог 12% за счёт работодателя.
Какие выплаты попадают в расчёт
Не всякая выплата ведёт себя одинаково, и именно здесь программа чаще всего ошибается, если вид начисления настроен неверно.
- Оклад, премии, надбавки. Облагаются НДФЛ 12%, облагаются социальным налогом, участвуют в расчёте ИНПС.
- Отпускные. Облагаются НДФЛ 12% и социальным налогом. Порядок расчёта подробно разобран в статье как рассчитать отпускные в Узбекистане.
- Пособие по временной нетрудоспособности. НДФЛ 12% удерживается, социальным налогом и ИНПС пособие не облагается.
- Выплаты, не связанные с трудом. Для каждой нужно проверять норму Налогового кодекса отдельно, универсального правила нет.
Если в вашей базе кто-то из сотрудников получает доход по нескольким основаниям, проверьте, что все начисления попадают в одну месячную базу физического лица. Именно на ней строится расчёт, а не на отдельных документах.
Что проверить в 1С:ЗУП после настройки
Типовые конфигурации 1С для Узбекистана несут в себе базовые настройки налогов, но они не отменяют проверки. Особенно она важна после обновления релиза, после доработок и после переноса данных из другой системы. Ниже короткий список, который помогает отловить типовые расхождения.
- Ставка НДФЛ. В настройках налогов организации должна стоять ставка 12%, без «хвостов» от старых периодов. Если организация резидент IT Park, убедитесь, что льготная ставка действует только для тех сотрудников и тех периодов, для которых есть основание.
- ИНПС. Взнос 0,1% должен удерживаться и одновременно уменьшать НДФЛ к уплате. Проверьте на одном сотруднике: удержано всего ровно 12%, а не 12,1%.
- Социальный налог. Ставка 12% для коммерческих организаций и 25% для бюджетных. Это начисление работодателя, оно не должно попадать в удержания с сотрудника.
- Виды начислений. Для каждого вида (оклад, премия, отпускные, больничные) задан правильный порядок налогообложения. Особенно внимательно проверьте пособия.
- Лимиты и вычеты. Суммы привязаны к БРВ: после изменения БРВ их нужно пересмотреть.
- Сверка с отчётностью. Итоги по НДФЛ, ИНПС и социальному налогу в ведомостях должны совпадать с данными, подаваемыми через личный кабинет налогоплательщика на my.soliq.uz.
Порядок действий при внедрении зарплатного учёта с нуля описан в статье этапы внедрения 1С:ЗУП в Узбекистане. А если начисления в вашей базе уже не сходятся, начните с материала о том, почему в 1С:ЗУП не начисляется зарплата.
Когда стоит привлечь специалиста
Свою базу можно проверить самостоятельно, но есть ситуации, где без специалиста по 1С дороже. Первая: конфигурация доработана, и вы не уверены, что доработки не затронули расчёт налогов. Вторая: данные переносились из другой системы, и в начальных остатках нет полной истории удержаний. Третья: организация меняет режим (например, получает статус резидента IT Park) и ставки нужно менять с конкретной даты, не испортив прошлые периоды. Четвёртая: после очередного обновления релиза итоги по НДФЛ внезапно разошлись с ведомостями.
В этих случаях нужна проверка настроек, воспроизведение расчёта на контрольном сотруднике и аккуратное исправление. Такие работы входят в настройку и обновление 1С: специалист смотрит конкретную базу, а не даёт общие рекомендации. Стоимость зависит от объёма работ и уточняется при оценке.
Часто задаваемые вопросы
Единая ставка составляет 12%. Прогрессивной шкалы нет, и ставка не зависит от размера дохода. Она действует с 1 января 2019 года.
Нет. Взнос ИНПС 0,1% уплачивается за счёт НДФЛ: налог к уплате уменьшается на сумму взноса. Общая удержанная с работника сумма остаётся равной 12% от дохода.
Платит работодатель за свой счёт, сверх начисленной зарплаты. Для большинства организаций ставка 12%, для бюджетных 25%. Из зарплаты работника он не удерживается.
Да, пособие по временной нетрудоспособности облагается НДФЛ 12%. Социальным налогом и ИНПС оно не облагается, потому что не является оплатой труда.
Сначала проверьте ставку в настройках организации, порядок налогообложения видов начислений и действие льгот по периодам. Если конфигурация дорабатывалась или обновлялась, расхождение лучше разбирать вместе со специалистом по 1С на контрольном сотруднике.
Источники
- Налоговый кодекс Республики Узбекистан, lex.uz: ст. 381 (ставка НДФЛ), ст. 385 (уменьшение налога на взносы ИНПС), ст. 405 (ставки социального налога)
- Закон ЗРУ-599 от 30.12.2019, lex.uz: замена ЕСП социальным налогом
- Указ УП-5099, lex.uz: льготы для резидентов IT Park
- Официальный сайт 1С в Узбекистане, 1c.uz: сведения о локализованных конфигурациях
Если вы не уверены, что в вашей базе 1С:ЗУП НДФЛ, ИНПС и социальный налог считаются по действующим правилам, напишите нам: проверим настройки и подскажем, что исправить.