С 1 июля 2026 года больничные в Узбекистане считаются по новой схеме: первые пять дней нетрудоспособности оплачивает работодатель, начиная с шестого дня платит Государственный фонд социального страхования. Ставки теперь зависят от страхового стажа, а не от общего, поэтому привычный расчёт по старым правилам даёт ошибку. В статье разбираем, кто и сколько платит, как посчитать пособие шаг за шагом, какие налоги с него удерживаются и что нужно проверить в 1С:ЗУП. Материал пригодится главному бухгалтеру, кадровику и директору, который хочет понимать, откуда берётся сумма в расчётном листке.
Что изменилось с 1 июля 2026 года
Раньше больничный целиком выплачивал работодатель по правилам ПКМ-314, а ставка зависела от общего трудового стажа: 60, 80 или 100 процентов. Для листков нетрудоспособности, которые открыты до 1 июля 2026 года, этот порядок остаётся: такие больничные работодатель оплачивает полностью и по старым ставкам.
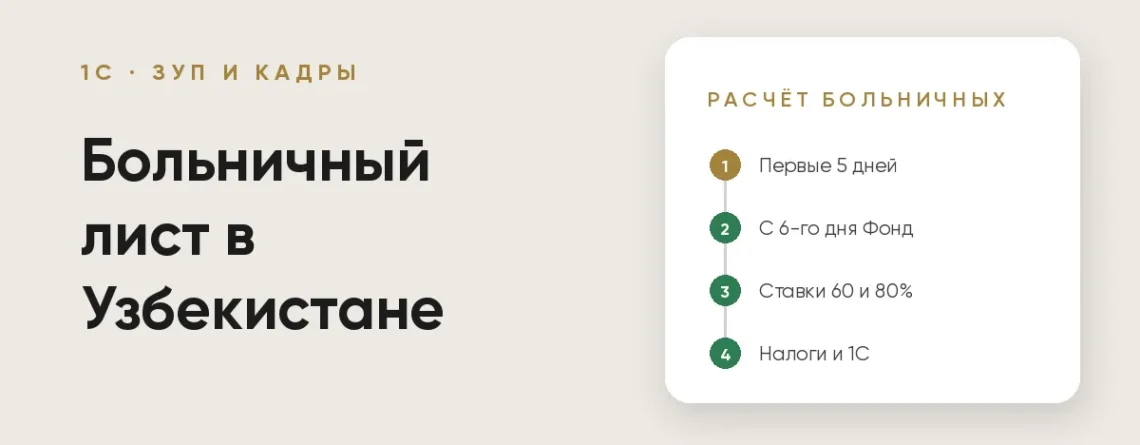
Для новых случаев действует единое пособие по временной нетрудоспособности, которое считается по правилам приложения 4 к ПКМ-796. Его делят на две части. Первые пять дней нетрудоспособности в календарном году платит работодатель, с шестого дня выплату берёт на себя Фонд. Фонд назначает пособие сам и перечисляет его работнику на социальную карту.
Главное практическое следствие: две части считаются по одним и тем же правилам, но платят их разные стороны. Бухгалтеру остаётся корректно начислить только свою часть, а остальное проверить по справке из Фонда.
Кто и сколько платит: первые 5 дней и со дня шестого
Пять дней считаются нарастающим итогом за календарный год, а не за один листок. Если сотрудник болел в феврале три дня, то в октябре работодатель оплатит только оставшиеся два дня, а дальше платит Фонд.
Работодатель платит за счёт собственных средств. Фонд оплачивает дни с шестого по правилам, которые заданы в нормативе: лимит составляет 182 календарных дня в год, а за дни сверх 77 в год ставка снижается на 10 процентных пунктов.
Важное условие по стажу: если страховой стаж работника меньше шести месяцев, пособие не назначается совсем. Кадровику стоит проверять стаж до того, как работник понесёт листок в бухгалтерию, иначе придётся объяснять отказ уже после больничного.
Из этого вытекают типичные ошибки, которые встречаются в учёте после перехода на новую схему:
- бухгалтер оплачивает весь листок за счёт предприятия, как раньше, и переплачивает за дни, которые должен покрывать Фонд;
- счётчик пяти дней ведётся по каждому листку отдельно, а не нарастающим итогом за год, поэтому работодатель оплачивает больше положенного;
- ставка берётся по общему стажу из трудовой книжки, хотя для новых листков важен именно страховой стаж;
- дни считаются календарными целиком, хотя воскресенья и праздники при оплате не учитываются.
Каждая из этих ошибок либо завышает расходы предприятия, либо занижает выплату работнику, поэтому проверять нужно обе стороны расчёта.
Как рассчитать пособие: ставки, база и формула
Порядок расчёта состоит из четырёх шагов.
- Определите среднюю зарплату. Берётся сумма начислений за 12 месяцев, предшествующих болезни, и делится на 12. Двадцать четыре месяца не используются.
- Найдите среднедневной заработок: среднемесячная зарплата делится на 25,3.
- Выберите ставку по страховому стажу: 60 процентов при стаже от 6 до 96 месяцев, 80 процентов при стаже от 97 месяцев. Для отдельных категорий ставка выше на 20 процентных пунктов: это инвалиды I и II групп, работники с четырьмя и более детьми до 18 лет и работники с ребёнком-инвалидом до 18 лет.
- Умножьте среднедневной заработок на ставку и на число календарных дней болезни без воскресений и праздничных дней.
Средняя зарплата для расчёта Фондом ограничена десятью МРОТ. С 1 сентября 2026 года МРОТ составляет 1 360 000 сумов, значит, потолок равен 13 600 000 сумов в месяц.
Пример расчёта для сотрудника со стажем 5 лет
Возьмём условный пример для проверки логики, а не реальный случай. Среднемесячная зарплата за 12 месяцев равна 5 000 000 сумов, страховой стаж составляет 5 лет (60 месяцев), поэтому ставка равна 60 процентам. Болезнь длится 9 календарных дней, с понедельника по вторник следующей недели. Одно воскресенье не оплачивается, праздников нет, значит, оплачиваемых дней 8. Ранее в этом году сотрудник не болел.
Среднедневной заработок: 5 000 000 : 25,3 = 197 628 сумов (округлённо). Дневное пособие: 197 628 × 60% = 118 577 сумов.
Работодатель оплачивает первые 5 дней: 118 577 × 5 = 592 885 сумов. Фонд оплачивает остальные 3 дня: 118 577 × 3 = 355 731 сум. Всего за болезнь работник получает 948 616 сумов до удержания налога.
Если бы стаж превышал 96 месяцев, ставка была бы 80 процентов, а дневное пособие около 158 103 сумов. Разница заметна, поэтому перепроверяйте стаж в личной карточке работника.
Налоги с больничных и что отражать в учёте
Пособие по временной нетрудоспособности облагается НДФЛ по ставке 12 процентов. Социальным налогом и взносом ИНПС оно не облагается, потому что оно не относится к оплате труда. Эту ошибку часто допускают при ручном расчёте: бухгалтер по привычке начисляет ИНПС на всё, что выплачено работнику.
Ещё одна деталь, о которой нужно помнить: дни болезни исключаются из расчётного периода при вычислении отпускных. Если сотрудник много болел за последние 12 месяцев, база для отпускных считается по оставшимся месяцам, и об этом мы подробно писали в статье о том, как рассчитать отпускные в Узбекистане.
Как настроить расчёт больничных в 1С:ЗУП
Типовой расчёт в 1С:ЗУП построен на логике, которая действовала до реформы. После 1 июля 2026 года в базе нужно проверить три вещи: правила расчёта пособия для новых листков, учёт воскресений и праздников при подсчёте дней и разделение пособия на часть работодателя и часть Фонда. Если версия конфигурации не обновлена, программа может считать все дни за счёт работодателя по старым ставкам.
Особенно внимательно стоит отнестись к базам, где сотрудники часто болеют или где есть работники с льготными ставками: именно там расхождение между программой и ручной проверкой заметно сразу. Хорошая практика после каждого обновления конфигурации: взять один недавний больничный, пересчитать его вручную по формуле из этой статьи и сравнить с результатом в программе.
Что стоит проверить прямо сейчас:
- версию конфигурации и дату последнего обновления;
- заполненность страхового стажа у всех сотрудников;
- настройку начисления пособия и налогов: НДФЛ начисляется, ИНПС и социальный налог нет;
- накопленный счётчик дней работодателя в течение года;
- производственный календарь с праздниками 2026 года.
Если расчёт в вашей базе расходится с ручным, не правьте суммы вручную. Лучше разобраться с причиной: ручные правки ломаются при следующем перерасчёте. Мы помогаем с внедрением и настройкой 1С:ЗУП, а также с настройкой и обновлением 1С, чтобы расчёт зарплаты и пособий соответствовал действующему законодательству.
Часто задаваемые вопросы
Для листков, открытых с 1 июля 2026 года, первые пять дней нетрудоспособности за календарный год оплачивает работодатель, а с шестого дня выплату производит Государственный фонд социального страхования. Фонд сам назначает пособие и перечисляет его на социальную карту работника.
От средней зарплаты за 12 месяцев и страхового стажа. При стаже от 6 до 96 месяцев ставка равна 60 процентам, от 97 месяцев 80 процентам. Для отдельных категорий работников ставка увеличивается на 20 процентных пунктов.
Нет. При страховом стаже меньше шести месяцев пособие по новой схеме не назначается. Кадровику лучше проверить стаж заранее, ещё при приёме сотрудника.
Пособие облагается НДФЛ по ставке 12 процентов. Социальный налог и ИНПС с него не начисляются, так как пособие не является оплатой труда.
По прежним правилам ПКМ-314: целиком за счёт работодателя и со ставками, которые зависят от общего трудового стажа. Новые правила на такие листки не распространяются.
Да, если конфигурация не обновлялась после изменений. Проверьте, что программа делит пособие на часть работодателя и часть Фонда и не начисляет ИНПС на больничные.
Источники
- Трудовой кодекс Республики Узбекистан, статьи 233 и 257 (lex.uz)
- Законодательство Республики Узбекистан: ПКМ-796 (приложение 4) и ЗРУ-1101 о пособиях по временной нетрудоспособности (lex.uz)
- Налоговый кодекс Республики Узбекистан, статья 369 (lex.uz)
- Информация об обновлениях локализованных конфигураций 1С (1c.uz)
Если расчёт больничных в вашей базе 1С не сходится с ручной проверкой, напишите нам: разберёмся с настройками и приведём расчёт в порядок.