
Руководитель и главный бухгалтер каждый год собирают налоговую картину заново: ставки в указах, пороги в кодексе, величины пересматриваются летом. В статье собрано то, что нужно знать малому и среднему бизнесу в Узбекистане в 2026 году: какие налоги платит работник, какие работодатель, как работают НДС, налог на прибыль и налог с оборота, от чего считать БРВ и МРОТ. Ставки в одной таблице, а по каждому налогу ссылка на подробный разбор. В конце показано, что в этой картине должна считать за вас 1С.
Какие налоги платит бизнес и работник: ставки в одной таблице
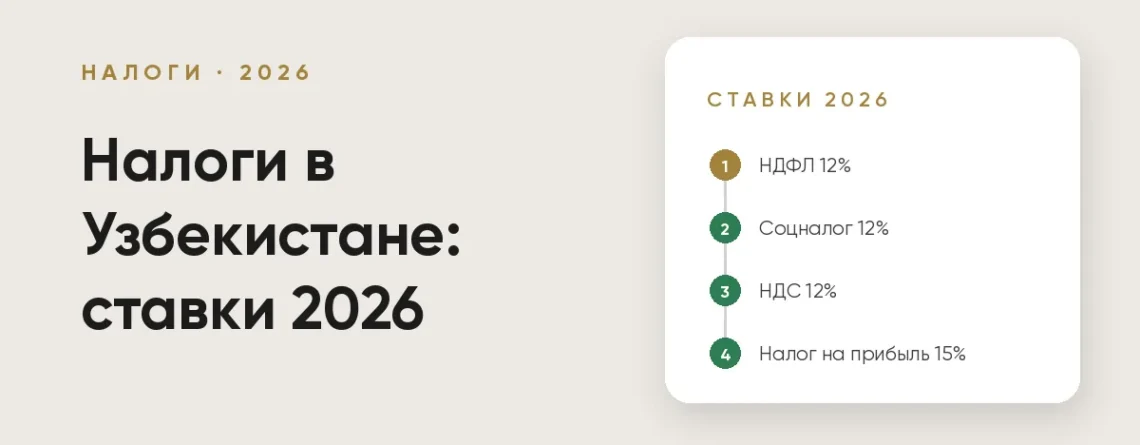
Налоговую нагрузку удобно делить на три группы: налоги с зарплаты, налоги с оборота и сделок, налог на результат деятельности. Ниже основные ставки на 2026 год.
| Налог | Кто платит | Ставка |
|---|---|---|
| НДФЛ | Работник, удерживает работодатель | 12% |
| ИНПС (накопительный пенсионный счёт) | Работник, внутри НДФЛ | 0,1% от начисленной зарплаты |
| Социальный налог | Работодатель | 12%, бюджетные организации 25% |
| НДС | Плательщики НДС | 12% |
| Налог на прибыль | Организации на общем режиме | 15%, банки и финансовые компании 20% |
| Налог с оборота | Малый бизнес до порога оборота | Зависит от вида деятельности (ОКЭД) |
Налог на имущество, на землю и отраслевые платежи в таблицу не вошли: их размер зависит от объекта и региона, уточняйте его в Налоговом кодексе или у налоговой службы.
Важная оговорка: ИНПС не налог, а взнос на личный накопительный счёт работника. Поэтому 12% и 0,1% складывать нельзя.
Налоги с зарплаты: что удерживают у работника и что платит работодатель
Зарплатная связка в Узбекистане состоит из трёх платежей: НДФЛ 12%, ИНПС 0,1% и социальный налог 12%.
НДФЛ с 2019 года единый и плоский, прогрессивной шкалы нет. Налоговая база считается по совокупному доходу работника за месяц, а вычеты на детей, обучение и лечение действуют в установленных лимитах. Работодатель удерживает налог при выплате и перечисляет в бюджет.
ИНПС составляет 0,1% и уплачивается за счёт НДФЛ: исчисленный налог уменьшается на сумму взноса (ст. 385 НК). Общая нагрузка на работника остаётся 12%. База взноса: начисленная оплата труда. Пособие по временной нетрудоспособности НДФЛ облагается, а ИНПС и социальным налогом нет.
Социальный налог платит работодатель сверх начисленной зарплаты, из удержаний работника он не вычитается. Для большинства организаций ставка 12%, для бюджетных 25% (ст. 405 НК). Слово «ЕСП» устарело: с 1 января 2020 года платёж называется социальным налогом.
Есть и льготы. Резиденты IT Park освобождены от социального налога до 1 января 2028 года, а НДФЛ их работников составляет 7,5% на тот же срок. Остальные льготы привязаны к отрасли и условиям, перед применением сверяйте их со ст. 483 НК.
Подробный расчёт с примерами: НДФЛ в Узбекистане и настройка в 1С:ЗУП и проводки по зарплате.
НДС: ставка 12% и порог обязательного перехода
Стандартная ставка НДС 12%. Экспорт облагается по нулевой ставке (ст. 260 НК), а входной НДС по экспортным операциям принимается к зачёту полностью. От НДС освобождены, например, медицинские и образовательные услуги, полный перечень смотрите в Налоговом кодексе.
Для малого бизнеса главный вопрос: когда переходить на общий режим. До 31 мая 2026 года порог составлял 1 млрд сум годового оборота. С 1 июня 2026 года по указу Президента УП-100 порог равен 12 000 БРВ, при нынешней величине БРВ это около 5 млрд сум. В самом Налоговом кодексе на lex.uz пока указан 1 млрд, поэтому в документах и расчётах ссылайтесь на указ.
Счета-фактуры при реализации выставляют все юрлица, ИП и самозанятые, как правило, в электронной форме, независимо от размера оборота (ст. 47 НК).
Практика учёта операций показана в статье проводки по НДС: 5 типовых операций.
Налог на прибыль и налог с оборота: какой режим у вашей компании
Налог на прибыль платят организации на общем режиме. Общая ставка 15%, для банков и финансовых компаний 20%. Для отдельных отраслей ставки могут отличаться, их размер уточняйте в кодексе.
Налог с оборота рассчитан на малый бизнес. Он применяется, пока годовой оборот не превышает порог: с 1 июня 2026 года это около 5 млрд сум. Ставки зависят от вида деятельности, поэтому одно число назвать нельзя: смотрите свой ОКЭД.
Как выбрать режим на практике:
- оборот близок к порогу: считайте запас заранее, превышение может означать переход на общие налоги, порядок уточняйте в указе УП-100 и Налоговом кодексе;
- много входного НДС от поставщиков: общий режим может оказаться выгоднее, потому что НДС принимается к зачёту;
- работаете с крупными клиентами, которым нужен счёт с НДС: им удобнее иметь дело с плательщиком НДС.
Выбор режима влияет на всю учётную политику, поэтому его стоит обсуждать с бухгалтером до начала года, а не после первого квартала.
БРВ и МРОТ: от каких величин считаются штрафы, пособия и лимиты
Две величины задают масштаб многих расчётов. С 1 сентября 2026 года по указу УП-115 от 23 июня 2026 года БРВ равна 440 000 сум. Тем же указом МРОТ установлен в 1 360 000 сум в месяц.
Предыдущие значения действовали с 1 августа 2025 года по 31 августа 2026 года. В этот период БРВ составляла 412 000 сум. Отдельно: МРОТ за тот же период был равен 1 271 000 сум в месяц.
От них зависят: порог перехода на общие налоги (12 000 БРВ), штрафы и лимиты, потолок среднего заработка для больничных (10 МРОТ). Работнику, полностью отработавшему норму рабочего времени, нельзя начислить меньше МРОТ.
Практический вывод для бухгалтера: после каждого пересмотра величин обновляйте их в программе, иначе расчёты за новый период пойдут со старыми значениями. Где именно хранятся эти значения, зависит от конфигурации 1С, поэтому проверьте, где они заданы у вас и с какой датой.
Расчёты, где эти величины участвуют: больничный лист с 2026 года и отпускные.
Сроки отчётности и ответственность за ошибки
Отчётность подаётся в электронном виде через личный кабинет налогоплательщика. Сроки по каждой форме закреплены в Налоговом кодексе, перед сдачей сверяйте их с календарём налоговой службы.
Что грозит за ошибки:
- неправильное исчисление налога: штраф 20% от неуплаченной суммы (ст. 224 НК);
- несвоевременная отчётность: административная ответственность должностного лица (ст. 220 НК);
- отчётность не сдана в течение 10 дней после срока: возможно приостановление операций по счетам (ст. 111 ч. 3 п. 1 НК);
- неверный ИКПУ в счёте-фактуре или чеке: штраф 1% от стоимости реализованных товаров (ст. 223 ч. 5 НК).
Часто ошибки рождаются из устаревших настроек: ставка, порог или справочник не обновлены вовремя.
Что должна считать 1С и как не ошибиться в настройках
1С может считать налоги по заданным правилам, если программа настроена под действующие нормы. Проверьте несколько вещей:
- версия конфигурации актуальна, релизы с изменениями Налогового кодекса установлены;
- в учётной политике выбран верный режим: общий или налог с оборота;
- ставки НДФЛ, ИНПС и социального налога заданы по организации, а для бюджетных организаций и льготных категорий учтены особые ставки;
- БРВ и МРОТ внесены с датой 1 сентября 2026 года;
- у доработанных конфигураций после обновления проверены отчёты и выгрузки, потому что доработки могут отключить штатные механизмы.
Если вы не уверены в настройках или конфигурация правилась несколько лет, лучше проверить их до сдачи отчёта. Настройка и обновление 1С как раз для таких задач: сверяем учётную политику, ставки и справочники с действующими нормами и приводим программу в порядок.
Часто задаваемые вопросы
Работник платит НДФЛ 12%, при этом внутри него удерживается взнос ИНПС 0,1%. Работодатель дополнительно платит социальный налог 12% (бюджетные организации 25%).
Нет. Взнос уплачивается за счёт НДФЛ: исчисленный налог уменьшается на сумму взноса, поэтому общая нагрузка остаётся 12%.
Стандартная ставка 12%, экспорт облагается по ставке 0%. Порог обязательного перехода на общие налоги с 1 июня 2026 года составляет 12 000 БРВ, около 5 млрд сум годового оборота.
С 1 сентября 2026 года БРВ равна 440 000 сум, МРОТ 1 360 000 сум в месяц. Значения установлены указом УП-115 от 23 июня 2026 года.
Налог с оборота. Ставки зависят от вида деятельности, а применять режим можно, пока оборот не превышает установленный порог.
Рискованно. Если ставки, пороги и справочники устарели, программа начислит налог по старым правилам, а штраф за неправильное исчисление составляет 20% от неуплаченной суммы.
Источники
- Налоговый кодекс Республики Узбекистан, lex.uz
- Указ Президента УП-115 от 23.06.2026 о БРВ и МРОТ, lex.uz
- Закон ЗРУ-599 от 30.12.2019, замена ЕСП социальным налогом, lex.uz
Если нужно проверить, что 1С считает налоги по действующим ставкам, или обновить настройки перед отчётным периодом, напишите нам, и мы подскажем, с чего начать.


